
Nhận báo giá kế toán: làm rõ phạm vi để so sánh có cơ sở
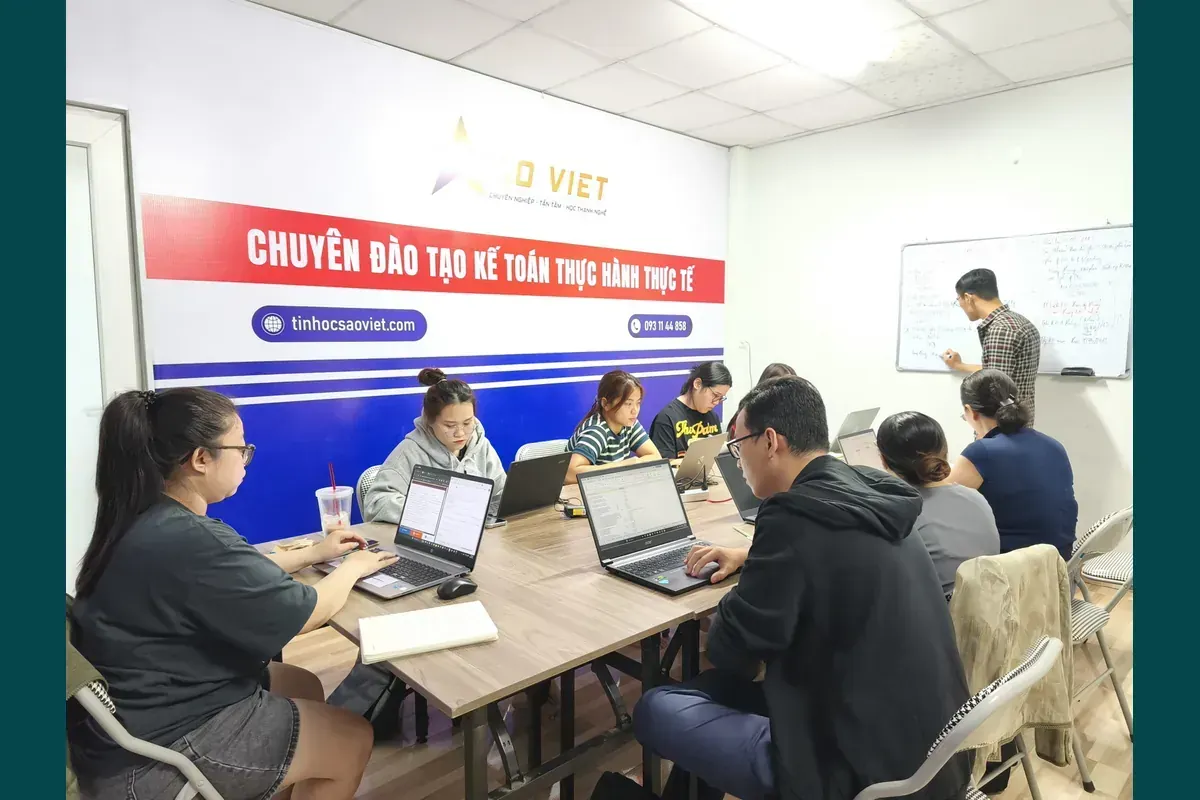
So sánh hai con số chi phí chỉ có ý nghĩa khi đầu vào, đầu ra và điều kiện thực hiện tương đương. Hãy hỏi về phạm vi trước khi quyết định theo giá.
Khi trao đổi với các đơn vị, dùng cùng mô tả về hoạt động, kỳ hồ sơ và các nguồn dữ liệu đang có. Nếu mỗi bên nhận một thông tin khác nhau, báo giá có thể khác vì đang dựa trên phạm vi khác. Những phần chưa rõ cần được ghi lại thay vì ước lượng như đã có đầy đủ. Không chia sẻ quá mức dữ liệu nhạy cảm chỉ để xin một mức giá ban đầu.
Hỏi kết quả bàn giao gồm gì, ở định dạng nào và có những mốc kiểm tra nào. Một cụm từ chung như trọn gói chưa đủ để biết các đầu việc cụ thể. Đối chiếu danh sách với nhu cầu đã nêu, đánh dấu phần không bao gồm và điều kiện để phát sinh thêm. Với công việc có yêu cầu pháp lý riêng, cần kiểm tra điều kiện thực hiện trước khi xác nhận.
Lịch xử lý thường phụ thuộc việc nhận đủ tài liệu và câu trả lời đúng lúc. Thống nhất ai là đầu mối, cách ghi nhận tài liệu bổ sung và xử lý khi hồ sơ thiếu. Nếu có quyền truy cập hệ thống, làm rõ phạm vi quyền và cách thu hồi. Những điều này ảnh hưởng trực tiếp đến cách thực hiện, không chỉ là chi tiết phụ ngoài báo giá.
Trước khi bắt đầu, xác nhận phạm vi, chi phí, thời hạn, điều kiện thanh toán và cách xử lý thay đổi bằng nội dung có thể xem lại. Khi có yêu cầu mới, đối chiếu với phạm vi ban đầu thay vì mặc định đã bao gồm. Một quyết định rõ ràng giúp cả hai bên hiểu việc cần làm và tạo căn cứ kiểm tra đầu ra sau này.
Ghi rõ phạm vi, giữ dấu vết dữ liệu và xác nhận những điểm còn cần bổ sung.
Gợi ý áp dụng
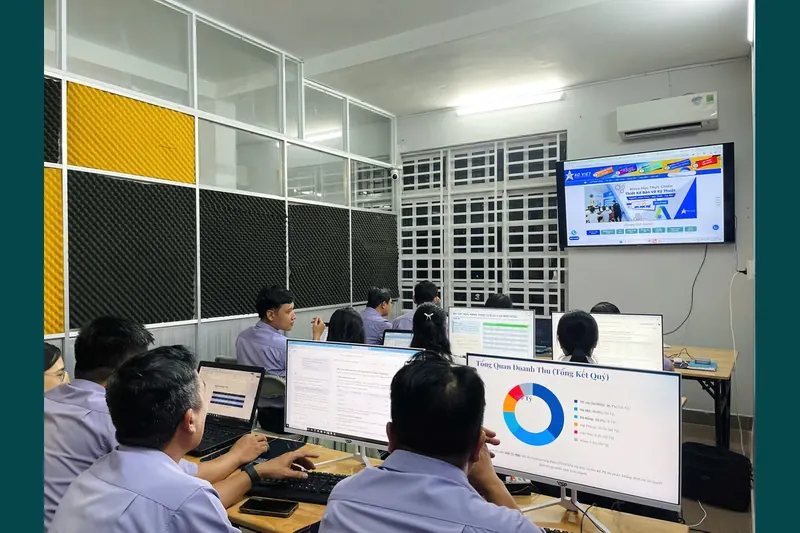
Ảnh minh họa được thiết kế từ lớp kế toán thực tế do chủ website cung cấp. Khi áp dụng cho hồ sơ doanh nghiệp, cần xem xét đầy đủ bối cảnh và xác nhận phạm vi chuyên môn phù hợp.
Mời bạn để lại câu hỏi hoặc chia sẻ cảm nhận bên dưới.
BƯỚC TIẾP THEO CỦA BẠN
Liên hệ để mô tả nhu cầu, hẹn lịch và xác nhận phạm vi phù hợp.
Trao đổi nhu cầu
Bình luận
Bạn có câu hỏi hoặc kinh nghiệm muốn chia sẻ? Hãy để lại bình luận.